

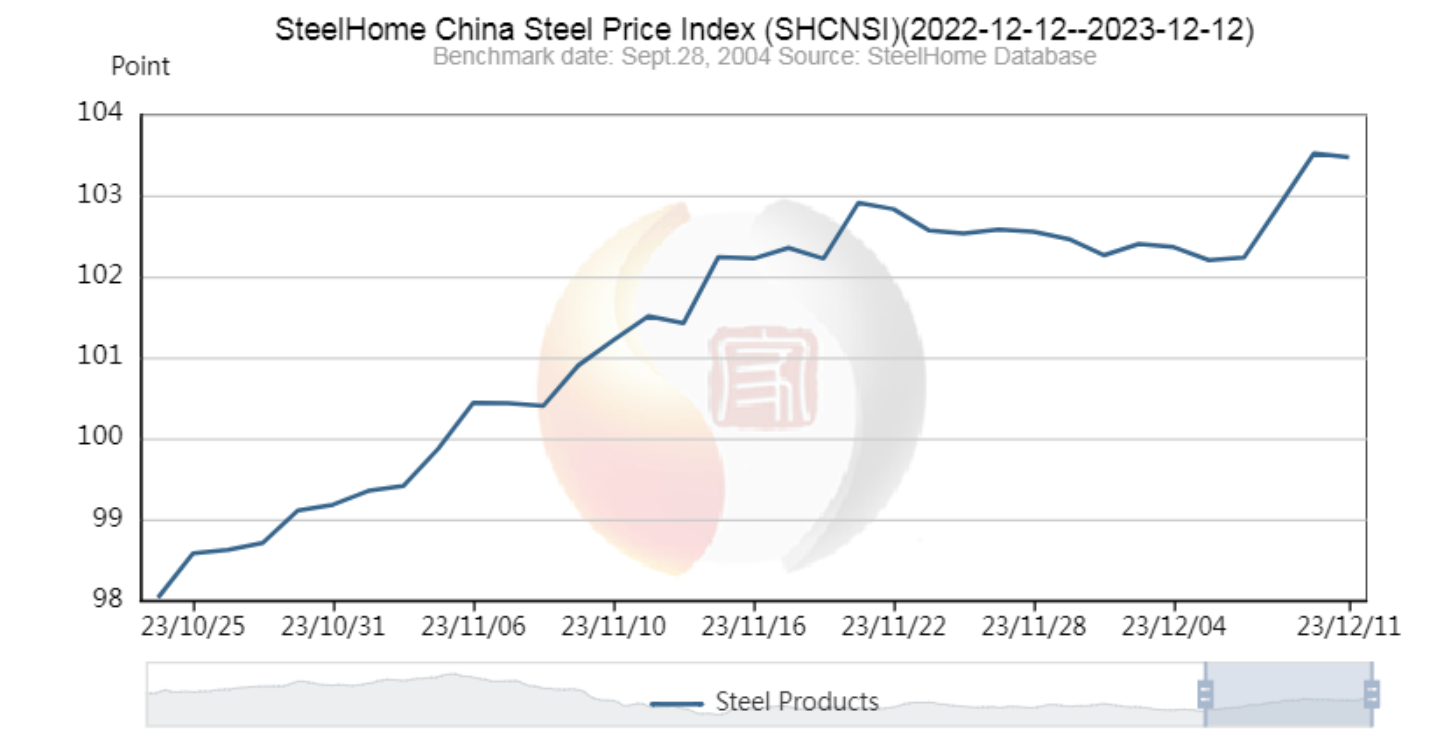
 Mevcut çelik piyasası koşulları, yavaş ama istikrarlı bir toparlanmayı içeriyor. Küresel çelik talebinin önümüzdeki yıl tekrar artması bekleniyor, ancak yüksek faiz oranları ve diğer uluslararası etkiler -ayrıca ABD'nin Michigan eyaletindeki Detroit'te gerçekleşen otomotiv işçileri grevi- çelik sektörünün geleceğini etkileyen talep ve fiyat dalgalanmalarında rol oynamaya devam ediyor.
Çelik endüstrisi, küresel ekonominin vazgeçilmez bir ölçütüdür. Son dönemdeki ABD durgunluğu, yüksek enflasyon oranları ve hem yerel hem de küresel tedarik zinciri sorunları, çelik piyasasında yaşananların başlıca nedenleridir; ancak bu durum, çoğu ülkenin çelik talebi ve büyüme oranlarında 2023 yılına kadar yaşanan kademeli iyileşmeleri sekteye uğratacak gibi görünmemektedir.
Dünya Çelik Birliği (worldsteel), 2023'te %2,3'lük bir toparlanmanın ardından, son Kısa Vadeli Görünüm (SRO) raporuna göre 2024 yılında küresel çelik talebinde %1,7'lik bir büyüme öngörüyor. Dünyanın önde gelen çelik endüstrisi olan Çin'de yavaşlama beklenirken, dünyanın büyük bölümü çelik talebinin artacağını tahmin ediyor. Ayrıca, Uluslararası Paslanmaz Çelik Forumu (worldstainless), küresel paslanmaz çelik tüketiminin 2024 yılında %3,6 oranında artacağını öngörüyor.
ABD'de, pandemi sonrası ekonomik toparlanma süreci sona ermiş olsa da, imalat faaliyetlerinde yavaşlama görüldü; ancak kamu altyapısı ve enerji üretimi gibi sektörlerde büyümenin devam etmesi bekleniyor. 2022'de %2,6 oranında düşüş gösteren ABD çelik kullanımı, 2023'te %1,3 oranında toparlandı ve 2024'e kadar %2,5 oranında tekrar büyümesi öngörülüyor.
Ancak, bu yılın geri kalanında ve 2024'e kadar çelik endüstrisini önemli ölçüde etkileyebilecek öngörülemeyen bir değişken, Birleşik Otomobil İşçileri Sendikası (UAW) ile "Büyük Üçlü" otomobil üreticileri olan Ford, General Motors ve Stellantis arasındaki devam eden işçi anlaşmazlığıdır.
Grev ne kadar uzun sürerse, üretilen otomobil sayısı o kadar azalır ve bu da çelik talebini düşürür. Amerikan Demir ve Çelik Enstitüsü'ne göre, ortalama bir aracın içeriğinin yarısından fazlasını çelik oluşturuyor ve ABD'deki yerli çelik sevkiyatlarının yaklaşık %15'i otomotiv sektörüne gidiyor. Sıcak daldırma ve yassı haddelenmiş çeliğe olan talebin azalması ve otomotiv üretiminde kullanılan çelik hurdasının azalması, piyasada önemli fiyat dalgalanmalarına neden olabilir.
Otomobil üretiminden genellikle büyük miktarda hurda çelik çıktığı için, grev nedeniyle çelik üretiminde ve talebindeki düşüş, hurda çelik fiyatlarında dramatik bir artışa neden olabilir. Bu arada, piyasada kalan binlerce ton kullanılmamış ürün, çelik fiyatlarının düşmesine yol açıyor. EUROMETAL'in yakın tarihli bir raporuna göre, sıcak haddelenmiş ve sıcak daldırma çelik fiyatları, UAW grevine giden haftalarda zayıflamaya başladı ve Ocak 2023 başından bu yana en düşük seviyelerine ulaştı.
Worldsteel'in SRO raporuna göre, ABD'de otomobil ve hafif ticari araç satışları 2023'te %8 oranında toparlandı ve 2024'te ek olarak %7 daha artması bekleniyor. Ancak grevin satışları, üretimi ve dolayısıyla çelik talebini ne kadar ciddi şekilde etkileyeceği belirsizliğini koruyor.
Yayın tarihi: 12 Aralık 2023
